국세청은 올해 종합부동산세 합산배제와 과세특례 적용이 예상되는 납세자 4.8만 명에게 안내문을 발송하였다고 밝혔습니다.합산배제와 과세특례 대상 부동산을 소유한 납세자가 9월 16일부터 9월 30일까지 신고ㆍ신청을 하면 11월 정기고지 때 해당 부동산이 비과세되거나, 1세대 1주택자 등으로 과세되는 혜택을 받을 수 있습니다. 기존에 신고ㆍ신청한 경우에는 계속 적용되므로 다시 하지 않아도 되지만, 임대주택 등록 말소 등으로 요건을 충족하지 못하게 된 경우에는 변동내용을 반드시 신고해야 합니다. 한편, 올해부터 공동명의 1주택자에 대한 납세의무 등에 관한 특례를 신청하는 경우, 본인 및 배우자의 소유 지분과 관계없이 공동 소유자간 합의로 납세의무자를 정하여 신청할 수 있습니다.
(출처: 국세청)
1. 합산배제와 과세특례 신고ㆍ신청 안내 개요
□ 국세청은 합산배제와 과세특례 신고ㆍ신청을 받아 이를 11월 종합부동산세 정기고지에 반영하기 위해 9월 9일부터 합산배제 대상 주택 소유자ㆍ일시적 2주택자 등 4.8만 명에게 신고ㆍ신청안내문*을 발송하였다.
* 안내문 발송: 모바일 안내문 9.9.(수), 우편 안내문 9.14.(월)
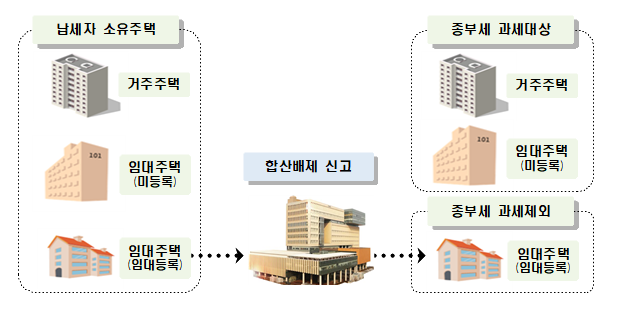
□ 합산배제 대상인 임대주택, 사원용주택등과 주택신축용토지의 소유자와 과세특례 대상인 일시적 2주택ㆍ상속주택ㆍ지방 저가주택ㆍ소형 신축주택 소유자 등은 9월 16일부터 9월 30일까지 홈택스 또는 서면으로 합산배제와 과세특례를 신고ㆍ신청하여야 한다.
ㅇ 합산배제를 신고한 물건은 11월 종합부동산세 정기고지 시 과세대상에서 제외되며, 일시적 2주택ㆍ상속주택 등의 1세대 1주택자 과세특례를 신청한 납세자는 1세대 1주택자 계산방식이 적용된다.
□ 종합부동산세 관련 법령이 복잡하여 납세자가 어려움을 호소함에 따라 납세자 유형별로 필요한 내용만 간추려 맞춤형 안내를 실시한다.
ㅇ (사업자 유형별 안내) 합산배제 안내문을 「주택 임대사업자」용과 「주택 건설사업자」용으로 세분화하여 납세자 유형별 맞춤 안내*를 실시한다.
* (주택 임대사업자) 임대주택 합산배제 요건, 임대주택 관련 합산배제 유의사항 등
(주택 건설사업자) 주택건설사업 관련 합산배제 유형 및 적용요건, 추징사유 등
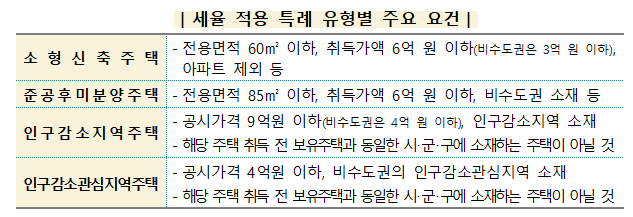
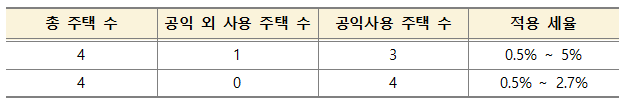
ㅇ (소형 신축주택 맞춤형 안내) 과세기준일 현재(6.1.)까지 취득한 소형 신축주택1)을 소유한 납세자가 세율 적용 시 주택 수 제외 특례 신청을 하여 3주택 이상자에게 적용되는 중과세율2)을 적용받지 않도록 안내문을 발송하였다.
1) 전용면적 60m2 이하, 취득가액 6억 원 이하(비수도권은 3억 원 이하), 아파트 제외 등
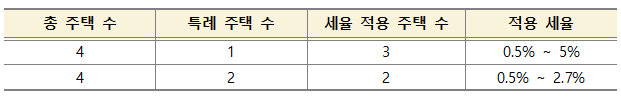
2) 3주택 이상자 중과세율 0.5%~5%, 2주택 이하자 세율 0.5%~2.7%
ㅇ (홈택스 안내) 임대주택 합산배제 자가진단, 종부세 세액 모의계산, 각종 신청화면 등에 접속할 수 있는 홈택스 경로를 안내하고 복잡한 설명 내용은 간소화하였다.
2. 합산배제 신고 제도
□ 대상물건
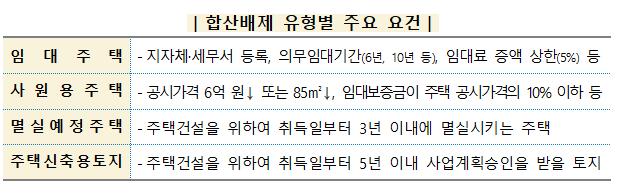
ㅇ 합산배제 신고 대상은 전용면적 및 공시가격 등 요건을 갖춘 임대주택, 사원용주택 등(기숙사, 미분양주택, 멸실예정주택 등)과 주택건설 사업자가 주택건설을위해 취득한 토지가 해당한다.
* 자세한 요건은 하단 “[참고] 합산배제 적용요건” 참조
|
◈ 홈택스 「임대주택 합산배제 자가진단」 서비스를 이용하면 소유하고 있는 임대주택이 합산배제 대상인지 여부를 쉽게 판단할 수 있다.
* (접근경로) 홈택스(하단) 세무 업무 가이드맵(Map)》종합부동산세》종합부동산세 고지ㆍ모의계산》임대주택 합산배제 진단
|
ㅇ (임대주택) 일정 요건을 충족한 주택으로서 과세기준일(6.1.) 현재 실제 임대하고 지자체 임대등록과 세무서 사업자등록을 한 주택을 말한다.
※ 6.1. 현재 임대 중인 주택을 9.30.까지 사업자등록하면 6.1. 사업자등록을 한 것으로 인정
ㅇ(사원용주택 등) 일정 요건을 갖춘 사원용주택, 기숙사, 주택건설업자의 미분양주택, 주택건설을 위한 멸실예정주택, 등록문화재주택 등을 말한다.
ㅇ (주택신축용 토지) 주택건설사업자가 주택건설을 위하여 취득한 토지로서 취득일부터 5년 내 주택법에 따른 사업계획승인을 받을 토지를 말한다.
□ 신고유형
ㅇ (최초ㆍ추가 신고) 최초로 합산배제 신고를 하거나, 합산배제 대상물건을 추가하려는 경우에는 대상물건을 추가(과세대상 제외)하는 신고를 하면 된다.
ㅇ (변동 신고) 기존 합산배제 신고한 물건의 소유권, 면적 등 변동사항이 있는 경우 이를 반영하여 합산배제 신고를 다시 하여야 한다.
ㅇ (제외 신고) 임대등록이 말소되었거나 임대료의 5%를 초과하여 임대계약을 갱신하는 등 합산배제 요건을 충족하지 못하게 된 경우에는 제외(과세대상 포함)하는 신고를 하여야 한다.
ㅇ (신고 면제) 기존 합산배제 신고서를 제출한 납세자는 신고내용에 변동사항(소유권, 면적 등)이 없는 경우에는 별도로 신고할 필요가 없다.
3. 과세특례 신청 제도
1세대 1주택자 특례
□ 1세대 1주택자 판단 시 주택 수 산정 제외 특례
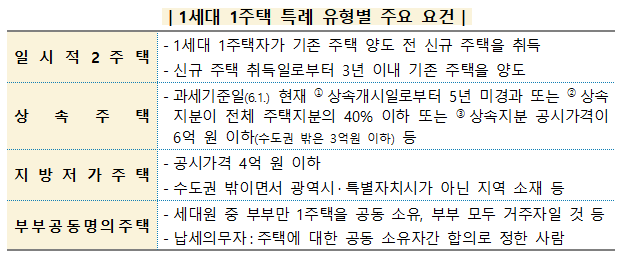
ㅇ 1세대 1주택자가 기존주택을 양도하기 전 다른 주택을 대체취득(일시적 2주택)하거나, 상속주택, 지방저가주택을 소유하는 경우 납세자 신청에 따라 1세대 1주택자 계산방식을 적용받을 수 있다.
|
◾특례신청 효과
※세액공제:1세대 1주택자의 경우 연령별ㆍ보유기간별 세액공제 합계 최대 80% 적용
|
ㅇ (신청대상) 과세기준일인 ’26.6.1. 현재 1주택과 아래 주택을 함께 보유한 경우 주택 수 산정 특례를 신청하실 수 있다.
|
◾(일시적 2주택) 1세대 1주택자가 기존 주택을 양도하기 전에 다른 주택을 대체 취득하여 과세기준일 현재 일시적으로 2주택이 된 경우로, 신규주택 취득일로부터 3년 이내에 종전 주택을 양도하는 경우
◾ (상속주택) 상속을 원인으로 취득한 주택으로서 과세기준일(6.1.) 현재 아래 어느 하나에 해당하는 주택
㉠ 상속개시일로부터 5년이 경과하지 않은 주택
㉡ 상속지분이 전체 주택 지분의 40% 이하인 주택
㉢ 상속지분 상당 공시가격이 수도권 6억원, 수도권 밖 3억원 이하인 주택
◾ (지방 저가주택) 공시가격 4억원 이하인 주택 1채
㉠ 수도권:경기 가평군ㆍ연천군, 인천 강화군ㆍ옹진군
㉡ 수도권 밖 광역시ㆍ특별자치시:군, 읍ㆍ면 지역
㉢ 수도권 밖 도(道)ㆍ제주도:모든 지역
|
ㅇ (유의사항) 일시적 2주택자가 신규주택 취득일로부터 3년 이내에 종전 주택을 양도하지 않는 경우 경감받은 세액(정상납부할 세액과 과소납부한 세액의 차액)과 이자상당가산액이 부과되니 유의하여야 한다.
□ 부부 공동명의 1주택자 특례
ㅇ 부부가 공동으로 1주택을 소유하고 있는 경우 특례 신청 시 1세대 1주택자 계산방식을 적용받을 수 있다.
ㅇ (신청대상) 과세기준일인 ’26.6.1. 현재 거주자*인 부부가 공동으로 1주택만을 소유하고, 다른 세대원은 주택을 소유하지 않아야 한다.
* 국내에 주소를 두거나 183일 이상 국내에 거소를 둔 개인
ㅇ (세제상 차이) 특례 적용 시와 미적용 시 차이점은 아래와 같다.
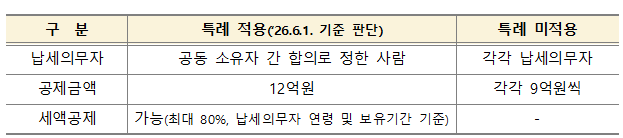
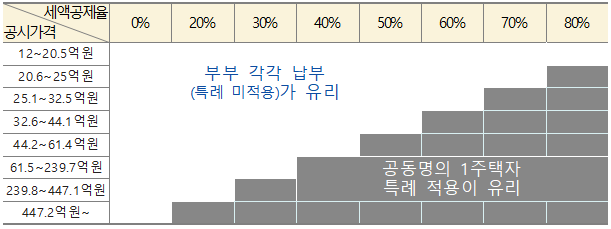
ㅇ (유의사항) 부부 공동명의 특례 적용이 오히려 불리할 수도 있으니, 홈택스(손택스) 종부세 모의세액계산 서비스* 등을 활용하여 특례 적용 유불리 여부를 검토 후 신청하시기 바란다.
* 홈택스(하단) 세무업무 가이드맵(Map)》종합부동산세》종합부동산세 고지ㆍ모의계산》모의계산손택스》전체메뉴》세금신고》종합부동산세 신고》종합부동산세 간이세액계산
□ 1세대 1주택자 보유기간 계산 특례
ㅇ 1세대 1주택자가 소유한 주택이 멸실되어 재건축ㆍ재개발된 주택 또는 배우자로부터 상속받은 주택에 해당하는 경우 「1세대 1주택 보유기간 계산 특례신청」을 해야 보유기간에 따른 세액공제 적용이 가능하다.
|
◾보유기간 계산 특례 신청 대상(’25년 신설)
㉠ 과세기준일(6.1.) 현재 1세대 1주택자*일 것
* 1세대 1주택자란 납세의무자 본인은 1주택만을 보유하고 세대원은 무주택인 경우를 말함
㉡ 해당 주택이 아래 하나의 주택에 해당할 것
|
세율 적용 주택 수 특례
□ 세율 적용 시 주택 수 산정 제외 특례
ㅇ 상속주택, 무허가주택 부속토지, 소형 신축주택, 준공 후 미분양주택, 인구감소(관심)지역주택 소유자가 특례 신청 시 해당 주택은 세율 적용 시 주택 수 계산에서 제외되어 3주택 이상자에게 적용되는 중과세율을 적용받지 않을 수 있다.
ㅇ (신청대상) 과세기준일인 ’26.6.1. 현재 소유하고 있는 아래 주택은 세율 적용 시 주택 수 산정 제외 특례를 신청할 수 있다.
|
◾ (상속주택) 상속을 원인으로 취득한 주택으로 아래 어느 하나에 해당하는 주택
㉠ 상속개시일로부터 5년이 경과하지 않은 주택
㉡ 상속지분이 전체 주택 지분의 40% 이하인 주택
㉢ 상속지분 상당 공시가격이 수도권 6억원, 수도권 밖 3억원 이하 인 주택
◾ (무허가주택의 부속토지) 토지를 사용할 수 있는 권원이 없는 자가 「건축법」 등 관계 법령에 따른 허가 또는 신고를 하지 않고 건축하여 사용 중인 주택의 부속토지
◾ (소형 신축주택 및 준공 후 미분양주택)
◾ (인구감소지역 및 인구감소관심지역 주택)
|
ㅇ (유의 사항) 상속주택 등 특례 주택을 제외하고 그 외 나머지 주택 수가 3주택 이상이면 중과세율이 적용될 수 있다.
□ 법인 일반 누진세율 적용 특례
ㅇ 공익법인, 공공주택사업자 등 일정한 법인은 특례 신청 시 주택분 종합부동산세 기본공제, 일반 누진세율, 세부담상한을 적용*받을 수 있다.
* 그 외 일반법인이 보유한 주택은 종합부동산세 계산 시 단일세율(2.7%, 5%)이 적용되고, 기본공제 및 세부담 상한 적용 배제
ㅇ (신고대상) 과세기준일인 ’26.6.1. 현재 법에서 열거한 아래 법인 또는 법인으로 보는 단체는 특례를 신고할 수 있다.
|
일반 누진세율 적용 대상 법인
|
|
1. 「상속세 및 증여세법」에서 정하는 공익법인 등(종교단체・학교・사회복지법인 등)
2. 「공공주택 특별법」에서 정하는 공공주택사업자
3. 「주택법」에서 정하는 주택조합
4. 「도시 및 주거환경정비법」 등에서 정하는 재건축・재개발 정비사업시행자
5. 건설임대주택과 비과세・사원용주택 등만을 보유하는 건설임대주택사업자
6. 정관・규약상 설립 목적이 구성원의 주택 공동사용 또는 취약계층 주거지원이고, 그 목적에 사용되는 주택만을 보유한 「사회적기업 육성법」에 따른 사회적기업 또는 「협동조합 기본법」에 따른 사회적협동조합
7. 종중(宗中)
|
ㅇ (세제혜택) 특례 신청 법인은 아래와 같이 주택분 종합부동산세 기본공제, 일반누진세율, 세부담상한을 적용받을 수 있다.
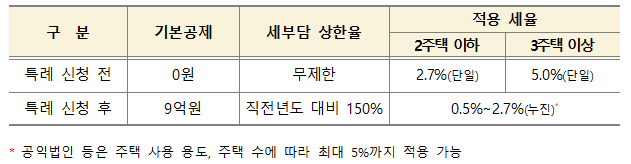
ㅇ (유의사항) 공익법인 등은 직접 공익목적사업에 사용하지 않는 주택이 1채라도 있는 경우 최고 5%까지 중과세율이 적용될 수 있다.
4. 다양한 신고도움 서비스 제공
□ 홈택스를 이용하여 전자신고ㆍ신청를 하면 합산배제와 과세특례 신고ㆍ신청에 필요한 내용을 미리채움으로 제공받으므로 쉽고 편리하게 신고ㆍ신청*할 수 있다.
* 홈택스(하단) 세무 업무 가이드맵(Map)》종합부동산세》각 신고(신청) 메뉴 선택
ㅇ 서면으로 신고ㆍ신청하시는 경우 홈택스(www.hometax.go.kr)* 또는 세무서에서 신고ㆍ신청 서식을 제공받아 작성하면 된다.
* 홈택스》(웹페이지 우측 메뉴)세무서식》세무서식 다운로드
□ 홈택스 ‘종합부동산세 모의세액계산 프로그램’을 이용하면 부부 공동명의 특례 적용 시 세액, 1세대 1주택자 특례 적용 시 세액 등 본인이 납부해야 할 예상세액을 미리 모의계산해 볼 수 있다.
|
* (홈택스) 홈택스(하단) 세무업무 가이드맵(Map)》종합부동산세》종합부동산세 고지・모의계산
|
□ 임대주택은 종류, 소재지, 취득시기 등 다양한 조건에 따라 합산배제 가능 여부가 달라지는데, 홈택스 ‘임대주택 합산배제 자가진단’을 이용하면 합산배제 가능 여부를 쉽게 알아볼 수 있다.
|
* 홈택스(하단) 세무업무 가이드맵(Map)》종합부동산세》임대주택 합산배제 진단
|
□ 또한, 안내문에 기재된 각 세무서 담당자 또는 국세청 국세상담센터에 문의하시면 친절히 안내받을 수 있다.
□ 합산배제와 과세특례를 적용받은 후 요건을 충족하지 못한 것으로 확인되는 경우 경감받은 세액과 이자상당가산액 등을 추가 납부해야 하므로 성실하게 신고・신청하여야 한다.
|
납세자가 잘못 신고・신청한 주요 사례
|
|
① 과세기준일(6.1.) 현재 임대 개시한 주택으로 종합부동산세 합산배제 신고를 하였지만, 합산배제 신고 종료일까지 지자체 임대등록 및 세무서 사업자등록을 하지 않은 경우
② 의무임대기간 경과 전 임대주택을 양도 또는 임대사업자 등록이 말소된 경우
③ 임대료의 5%를 초과하여 임대계약을 갱신하였으나 임대주택 합산배제 신고한 경우
④ 주택건설업자 등이 보유한 주택신축용 토지의 취득일부터 5년 이내에 「주택법」에 따른 사업계획 승인을 받지 못한 경우
⑤ 주택건설사업을 위하여 멸실시킬 목적으로 취득한 주택(멸실예정 주택)을 합산배제 신고하였으나, 취득일로부터 3년 내 멸실하지 못한 경우
⑥ 일시적 2주택 특례를 신청하였으나, 신규주택 취득일부터 3년 이내에 종전주택을 양도하지 못한 경우
|
[참고] 합산배제 적용요건
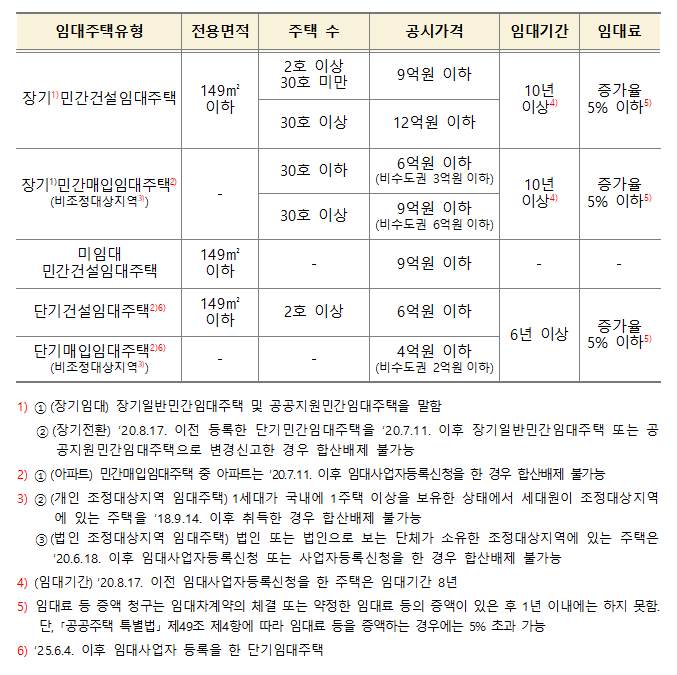
□ 임대주택 유형별 합산배제 요건(「종합부동산세법 시행령」 제3조)
ㅇ 과세기준일(6.1.) 현재 실제 임대하는 주택으로서, 합산배제 신고기한까지 지자체 임대등록 및 세무서 사업자등록을 하고 아래 요건을 갖춘 주택
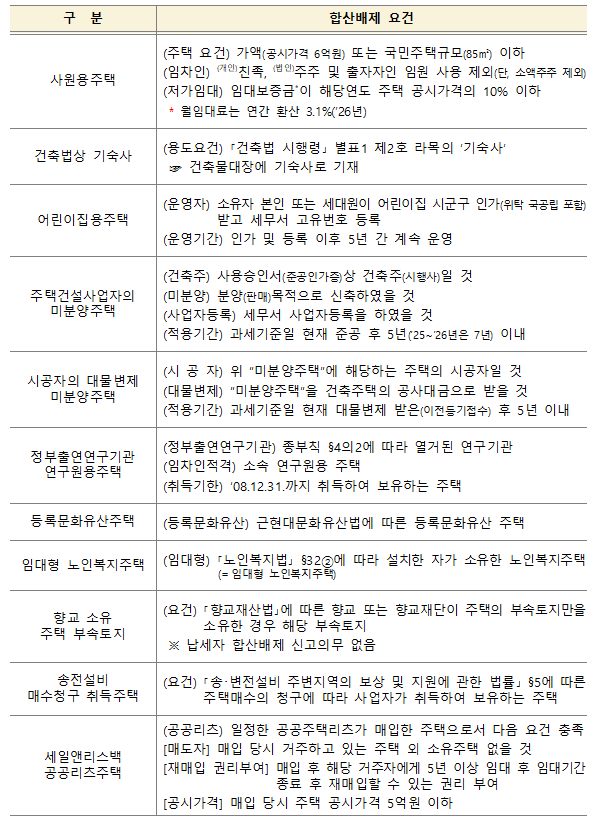
□ 주요 합산배제 사원용주택 등(「종합부동산세법 시행령」 제4조)

□ 주택 건설업자의 주택신축용 토지(「조세특례제한법」 제104조의 19)
ㅇ (취득주체) (도시정비법)정비사업시행자, (소규모주택정비법)소규모주택정비사업시행자, (주택법)주택조합・고용자・주택건설등록사업자, 프로젝트금융투자회사(PFV)가 취득
ㅇ (주택신축용토지) 주택건설을 목적으로 취득한 종합합산토지로서 취득일로부터 5년 이내에 「주택법」에 따른 사업계획 승인*을 받을 토지
* 취득일로부터 5년 이내 「주택법」에 따른 사업계획 승인을 받지 못한 경우 경감받은 세액과 이자상당가산액 추징

삼일아이닷컴 준회원(무료)으로 가입시 15일간 정회원 무료 체험 을 통해
다양한 콘텐츠를 확인해 보세요!
하단 링크를 클릭하시면 삼일아이닷컴 15일 무료체험 신청 페이지로 이동됩니다.
삼일아이닷컴 무료 이용권 신청 | 삼일피더블유씨솔루션
삼일아이닷컴 무료 이용권 신청을 통해 프리미엄 서비스를 경험해 보세요.
brand.samili.com
'이슈앤포커스' 카테고리의 다른 글
| 해외전시회 공동경비 안분기준 문의 (법인세 상담사례) (0) | 2026.09.17 |
|---|---|
| 1세대 2주택이지만 '폐가'는 빼주셔야죠 (이영욱 변호사의 만화세법 판례) (0) | 2026.09.16 |
| 지급명세서 제출 불성실 가산세 부과 대상 여부 (0) | 2026.09.11 |
| 보일러 수리 공사 취득세 대상 여부 (지방세 상담사례) (0) | 2026.09.10 |
| 「2026년 세제개편안」 주요 수정사항 (0) | 2026.09.08 |


댓글